
制造业|韵达股份:筹码吸够了吗?
文章图片

文章图片

这周市场来了个断头刀 , 斩断了很多人的牛市梦 。 关于“牛市还在吗?”的问题 , 狼哥不予置评 。
道理也很简单 , 牛市更多的是散户们喜欢的一个不理性氛围 。 真要想从市场中赚钱 , 还得深入挖掘好公司 。 因为好公司不论牛熊市 , 都会不断历史新高 。
从历史上来看 , 即便是前几轮大牛市 , 也没有改变七亏二平一赚的规律 。 甚至在牛市顶部 , 很多后知后觉的韭菜 , 才开始卖房、上杠杆往里冲 , 最后亏出各种惨剧 。
现阶段 , 像创业板无疑已经走了一年半的牛市行情 。 类似医药、科技等板块的估值 , 大多已经透支得厉害 , 具备随时启动熊市暴跌的可能 。 就像这周的表现 。
换到主板 , 连续三个大阴线 , 还是跌幅不断扩大 。 这要是真牛市 , 绝对罕见 。 所以 , 仓位和个股配置上 , 依旧需要谨慎 。
在以上逻辑的支撑下 , 狼哥这周选了一个更侧重防守的个股——韵达股份(002120) 。 2017年初借壳上市 , 国内物流行业龙头 。
截止2020年7月18日 , 总市值691亿 , 市净率5倍 。 静态市盈率26倍 , ttm市盈率29倍 , 处于历史32%位置 , 合理偏低估 。
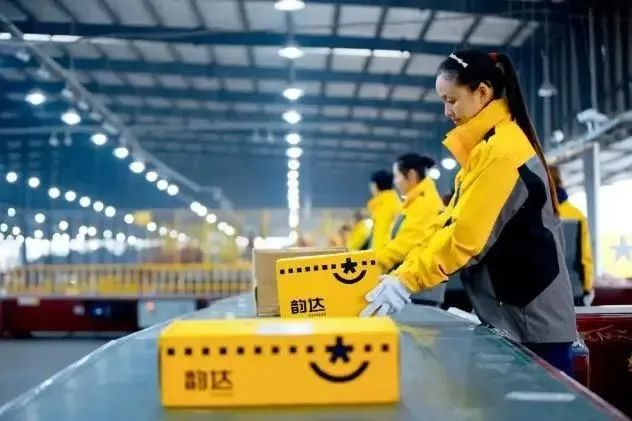
公司业务大家都知道 , 日常里也会经常接触到 , 快递物流 。 这是一个具有发展潜力的行业 , 资本也十分青睐此赛道 。
先不说各项具体的数据 , 看看近来火爆得一塌糊涂的直播带货 。 这些都是通过网络出去的 , 最后到达消费者 , 中间离不开快递 。
2013-2019年 , 我国快递包裹量由91.9亿件增长为635.2亿件 , 年复合增长率达38% 。
可见其行业前景之光明 。 按照普遍的预测 , 未来几年还是维持20%+的增长 , 大约4年能翻1倍 。
资本上 , 高瓴资本、景林资产等近期在大幅度加仓 , 美股的中通快递 , 该股今年暴涨超70% 。 国内的顺丰控股和四通一达 , 也被大佬资本所占领 。
阿里巴巴已经投资了“四通一达”中的全部“四通”:百世汇通的第一大股东 , 申通快递、圆通快递第二大股东 , 中通快递第三大股东 。
剩下的韵达股份 , 由于其扎实的底子 , 具有较强的资本独立性 。
不过 , 阿里已持股2%位列第八大股东 。 7月初有消息称 , 阿里计划继续收购韵达至少10%的股份 。
快递行业是一个规模效应极度显著的行业 , 成本优势是核心竞争壁垒 。
过去10年快递业的成本不断降低 , 国内成本最低的快递公司就是美股上市中通快递和A股的韵达快递 。
财务上 , 韵达近3年的营收 , 每年增长达97% , 成长能力可见超级强 。 近5年ROE高达22% , 完全符合巴菲特优秀公司的门槛 。
最关键的 , 同期的净现比155% , 收入中的现金含量很高 , 挣得是真金白银 。
韵达的高密度、高效率、低成本战略 , 造就了同行业中最低的有息负债率 , 成为不折不扣的现金制造机器 。
当然 , 问题也是有的 。 最主要的是毛利率下滑严重 , 近5年从25%到12% 。 主要是行业竞争加剧 。
这点也是后期股价被引爆的根子 。 行业集中度提高是大趋势 , 几大龙头兼并小公司是必然 。 最后能剩下的王者 , 才是真正的赢家 。
兼并垄断会带来议价权 , 近来快递涨价也是事实 。 在规模优势的基础上 , 这一势头会得到加强 。
- 金十数据|中国7月制造业交亮眼成绩单!上半年美国对华投资增长6%,好消息
- 仔猪占比较高,天邦股份7月商品猪收入下滑11.75%
- 德业股份|德业股份营收由美的力挺 毛利率提升的空间有多大
- 生猪|仔猪占比较高,天邦股份7月商品猪收入下滑11.75%
- 广发证券股份有限公司|继续看好相关产业链机会,半导体国产替代系列十六:中芯国际拟76亿美元投资新项目
- 制造业|上周过会率约90%,本周熊猫乳品等14企排队上会
- 发展|直营店及经销商销售不佳 步森股份上半年净利下降796.15%
- 股份|德业股份营收由美的力挺 毛利率提升的空间有多大
- |软银计划继续持有芯片设计公司ARM的股份
- 开局|7月制造业PMI升至51.1% 中国经济下半年开局向好