
延迟退休|如果延迟退休,灵活就业人员缴社保划算吗?看看怎么计算比较
文章图片

文章图片
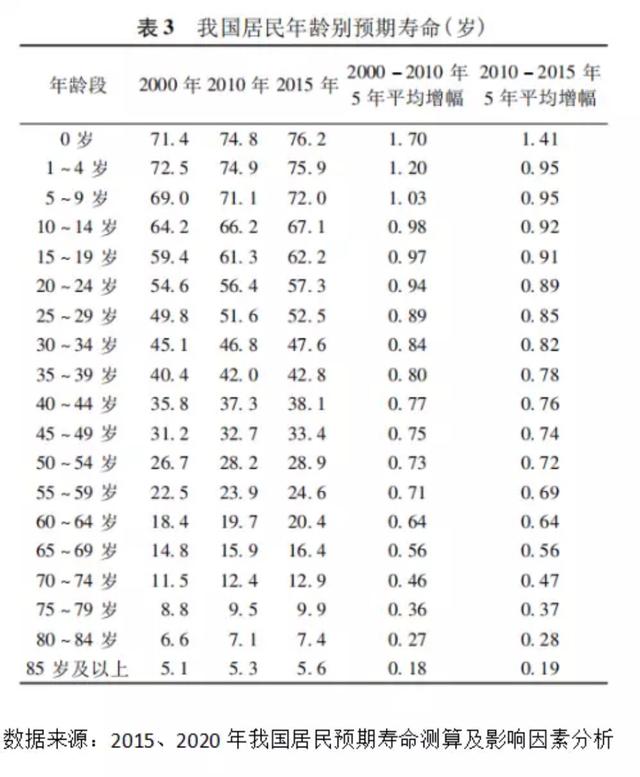
【延迟退休|如果延迟退休,灵活就业人员缴社保划算吗?看看怎么计算比较】关于延迟退休 , 实际上太多人担心的是未来的不确定性了 。 比如说 , 新出生的孩子 , 2019年的人均预期寿命是77.3岁 , 能够活到60岁的概率是85%左右 , 而且男女还有所不同 。 没有坚持到退休肯定就不划算 , 所以说总是有概率的 。
如果以延迟退休到65岁为例 , 在现有的基本养老金计算公式情况下 , 人均预期寿命80岁 , 缴纳养老保险还划不划算呢?
关于人均预期寿命的说明:人均预期寿命指的是新生儿的预期寿命 。 未来推动的退休是渐进式延迟退休 , 2018年人均预期寿命是77岁 , 2019年增加了0.3岁 , 预计2028年左右 , 人均预期寿命就能到80岁了 。 另外 , 我们成年后参加养老保险时的预期寿命实际上要比新生儿的预期寿命更长一些 , 毕竟我们已经度过了很多风险 。
养老金计算公式:
目前的养老金计算公式叫做基本养老金计算公式 , 主要包括基础养老金和个人账户养老金两部分构成 。 这一计算公式 , 参考了社会平均工资、本人的平均缴费指数、缴费年限、个人账户储存额、记账利率、退休年龄等因素 , 是非常科学的 , 具有可持续性 。
基础养老金:如果我们按照60%基数缴费一年 , 退休基础养老金可以领取0.8%的退休上年度社会平均工资 。 实际上 , 社会平均工资的增长速度每年高达8%~10%以上 , 比如说深圳市2019年城镇非私营单位社会平均工资涨幅居然高达14.4% 。 这样计算养老金 , 非常划算 。
个人账户养老金:等于退休时个人账户的余额除以退休年龄确定的计发月数 。 如果65岁退休 , 个人账户计发月数是101个月 。 个人账户的余额 , 每年会根据国家统一公布的记账利率计算利息 , 近年来记账利率一直保持在7%~8%以上 , 绝对比自己投资理财收益要高得多 。
不过 , 为了保持模型的稳定性 , 假设社会平均工资不变 , 没有记账利息 , 养老金每年也不调整 。
灵活就业人员缴纳养老保险 , 缴费比例一般是按照20%缴纳 。 需要说明的是 , 有些把医疗保险缴费的钱数也算作社保缴费 , 也指望拿养老保险拿回来 , 这样实际上就不合理了 。 不同的保险 , 不同的待遇方式 。
有关计算过程
假设社会平均工资是5000元 , 60%基数缴费是3000元 , 一月缴纳600元 , 一年7200元 。 记入个人账户是240元 , 一年是2880元 。
基础养老金等于0.8%的退休上年度社会平均工资 , 也就是每月40元;个人账户养老金是2880元除以101 , 也就是每月28.5元 。 两者合计是每月68.5元 。
养老保险缴费7200元 , 产生每月68.5元的养老金 , 返本时间是105个月 , 也就是说8年零9个月 。 而我们能够连续15年 , 大约能够多赚6年03个月 , 收益率高达71% 。 当然 , 寿命越长越划算 。
参加养老保险非常划算 。
实际情况要复杂的多 , 由于社会平均工资增长率很快 , 再加上养老金年年调整 , 实际上返本时间要比105个月还要短得多 。
不过 , 我们不要仅仅考虑养老待遇 , 实际上还有丧葬待遇 。 参保职工去世以后 , 还可以享受到养老保险个人账户余额、丧葬费和抚恤金等待遇 , 这些实际上都是非常划算的 。 现在一般丧葬抚恤待遇至少有4~5万元 。 山东省丧葬费是1000元 , 一次性救济抚恤金高达6万多元 。
- 烽火营|中国导弹仅够用2天?俄罗斯答案打脸印度专家,如果爆发战争
- 如果说龙牙|想要直接派兵来拿,美国的帐都敢赖3000亿美元一分没还
- 北青网综合|因漏水等质量问题延迟5年收房 业主被催缴13万天价物业费
- 美国国债|如果美国赖掉万亿美债,会有什么后果?专家:最好不还
- 外婆做的饭|被儿女“吸血”,75岁不敢退休,国家一级演员张洪杰遭“骗婚”
- 辛先森科技说 科技发展会更快,还是发生内卷化效应?,如果世界各国联系更紧密
- 如果世界各国联系更紧密,科技发展会更快,还是发生内卷化效应?
- 虎扑足球|欧冠将停赛,停赛风险!蒂亚戈和基米希如果再得到黄牌
- 虎扑足球|愿意谈判,斯图加特主管:如果多特对冈萨雷斯的报价合适
- 乔乔白呀|街拍:你笑起来真好看,像“彩虹云朵”