
海天味业|6年20倍的海天味业还能买吗?
文章图片

文章图片
如果要你说出A股知名度最高的三大个股?
我相信海天味业肯定会占据一席之位 。
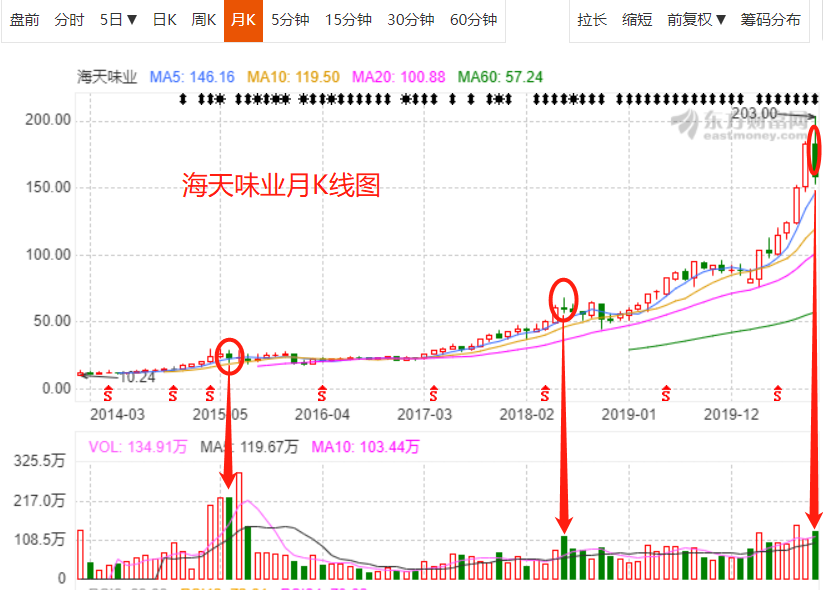
海天味业自2014年上市以来 , 股价一路创新高 , 6年多的时间股价最多翻了20倍以上 。
有朋友可能会说 , 6年才20倍?周四文章里曾提到A股最牛的是飞乐音响(目前为st飞乐) , 股价最高翻了3405倍 。 但两者的区别是极大的 。
海天味业同飞乐音响相比较最大的特点就是股价的平稳性 , 没有飞乐的波动性大 , 飞乐2000年-2004年股价从10元跌至2.23元 , 2015年至今股价从28元跌至3元 , 试问如此大的波动 , 有多人有能力在此股上能赚大钱?
海天的知名度在于她同茅台一样的消费属性 , 甚至比茅台的消费属性要更强 , 这也决定了她的业绩确定性 , 所以此类股深受机构等大资金的喜爱 。
【海天味业|6年20倍的海天味业还能买吗?】当然 , 没有任何一只股能够无休止的涨不停 , 即使消费大牛股涨多了也会估值变高 , 估值高自然会回调 , 但由于他们业绩的确定性 , 她们的回调也是有限度的 , 到一定合理位置后 , 又会吸引大资金源源不断的进入 。
昨天开始不断有新闻爆出海天“酱油生虫” , 甚至有标题是这样:
不明就里的 , 还以为这次海天下跌是因为“酱油生虫”的利空 , 事实上海天从9月3号开始回调 , 下跌真正的原因就是涨太多了 。 我就纳闷了 , 一旦上涨就是各种利好 , 一旦下跌 , 各种利空就来了 , 这也算是A股的一大特色吧 。
至于海天的操作策略 。
从图中可以海天最近两次的调整周期 。
一是 , 2018年6月-12月 , 调整了24周 , 下跌幅度为23% 。
二是 , 2019年9月-2020年3月 , 调整了27周 , 下跌幅度为21% 。
从最近3周海天味业的调整来看 , 均是放量下跌 , 可以判断海天味业大概率要开始一个长周期的调整 。
从众多大白马股的历史调整周期来看(一般而言消费、医疗大牛股调整幅度在30%以内) , 假定海天此次调整幅度为25% , 以调整前一周的周收盘价180元来计算 , 此次调整到位的价格大约为=180*0.75=135元左右 。
有人会疑惑 , 为什么不以最高价203元来算 , 通常大牛股以长线资金为主 , 长线资金通常又以周线为标准 , 因为周线反映的是股价的中期趋势 , 而日线反映的是股价的日常波动 。
此次海天的调整 , 从周期上来看可能会为25周左右 , 当然这25周不会一直下跌 , 期间伴随着震荡反弹螺旋式下跌 , 但是60周线应该就是此次调整的终极位置 , 也就是135元左右(目前现价是158元左右) , 同时60周线应该也还是稳步上升的(目前60周线是105元) 。
以历史经验经过合理的逻辑推导 , 明白了此次调整的深度及宽度 , 对于海天味业以后的走势有了大概的了解 , 就不必过于恐慌了 。
所以对于海天味业的买入点及加仓位置 , 我认为可以分三步进行:
第一步 , 10周线买入或者加仓5%仓位 。
第二步 , 20周线买入或者加仓10%仓位 。
第三步 , 60周线位置买入或者加仓20%仓位 。
当然 , 如果资金量小或者不想过于求稳或者不是长线大资金的话 , 我建议近期还是先回避海天 , 静待几个月再说 。
如果跌倒135元 , 就是全力入手海天的另一个绝佳买入点!
分析到这里 , 我想肯定会有很多朋友在后台留言让我分析某某股回调到多少价格止跌 。 这里要说明我如此自信分析海天味业的一个最重要条件就是:她的消费属性及强业绩确定性且海天是已经过历史验证的成功大白马股 。
- |女子将23岁孕妇勒死后剖腹取子,16年后孩子长大她也终获死刑
- 北京头条客户端|6年“病房钉子户”,有纠纷不是霸占病床的理由
- 中国日报|【扶贫故事绘】当代“愚公”黄大发:36年!“凿天渠”的执着与坚守
- 中国新闻网|韩国9月观影人次同比降79.7% 创16年最低
- 【扶贫故事绘】当代“愚公”黄大发:36年!“凿天渠”的执着与坚守
- 舰艇|1996年台海危机,由于缺乏现代化舰艇,坦克大炮被拉上民船
- 2026年起全面禁止生产含汞体温计|2026年起全面禁止生产含汞体温计 3种产品可代替
- 北青网|将锅碗瓢盆等全搬进病房,贵州法院强制执行,患者康复后霸占病房6年
- 北青网综合|2026年起全面禁止生产含汞体温计,国家药监局综合司发布通知
- 体温计|国家药监局:自2026年起全面禁止生产含汞体温计和含汞血压计产品